Domain faopi.de kaufen?
Wir ziehen mit dem Projekt
faopi.de um.
Sind Sie am Kauf der Domain
faopi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain faopi.de kaufen?
Welche Konten stehen auf der Aktivseite?
Auf der Aktivseite einer Bilanz stehen alle Vermögenswerte eines Unternehmens, die in liquide Mittel umgewandelt werden können oder voraussichtlich zukünftige wirtschaftliche Vorteile bringen. Dazu gehören beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, Anlagevermögen wie Maschinen und Gebäude sowie immaterielle Vermögenswerte wie Patente oder Markenrechte. Die Aktivseite spiegelt somit die finanzielle Stärke und die Investitionen eines Unternehmens wider. Welche Konten genau auf der Aktivseite einer Bilanz stehen, hängt von der Art des Unternehmens und seiner Geschäftstätigkeit ab. **
Wie ist die Aktivseite der Bilanz gegliedert?
Die Aktivseite der Bilanz ist in der Regel in verschiedene Positionen gegliedert, die nach ihrer Liquidität und Fristigkeit geordnet sind. Typischerweise beginnt die Aktivseite mit den Umlaufvermögenswerten, wie z.B. liquiden Mitteln, Forderungen aus Lieferungen und Leistungen und Vorräten. Danach folgen die Anlagevermögenswerte, wie z.B. Sachanlagen, immaterielle Vermögensgegenstände und langfristige Finanzanlagen. Die Aktivseite endet in der Regel mit dem Eigenkapital und den Rückstellungen, die das bilanzielle Gleichgewicht zur Passivseite herstellen. Die Gliederung der Aktivseite kann je nach Rechnungslegungsvorschriften und Unternehmensgröße variieren. **

Ähnliche Suchbegriffe für Aktivseite
Top-Angebote
Produkte zum Begriff Aktivseite:
-
Alte vs. neue Rechnungslegung auf der Aktivseite der Bilanz und dessen Auswirkungen für die Unternehmen, Taschenbuch von Tobias Niess, GRIN,Alte Vs. Neue Rechnungslegung Auf Der Aktivseite Der Bilanz Und Dessen Auswirkungen Für Die Unternehmen, Taschenbuch Von Tobias Niess, Grin, 978-3-640-92703-6, Seitenanzahl: 3619,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
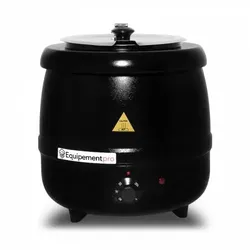
Professioneller Suppenwärmer 10L Edelstahl 400W – Schnell & Zuverlässig für GastronomieMit diesem professionellen Suppenwärmer 10 Liter halten Sie Suppen und Saucen während des gesamten Service perfekt warm. Ideal für Gastronomie, Buffets und Großküchen, überzeugt er durch seine robuste Edelstahlkonstruktion, hohe Leistung und eine herausnehmbare Einsatzschale für leichte Reinigung. Mit 400W Leistung bietet er schnelles Aufheizen und ist bestens für den intensiven Einsatz geeignet. Hauptvorteile: 10 Liter Fassungsvermögen – ideal für Suppen & Saucen Edelstahlgehäuse – langlebig & leicht zu reinigen 400W Leistung für schnelles Erwärmen Integrierter Thermostat für präzise Temperaturregelung Herausnehmbarer Einsatz für einfaches Reinigen Perfekt für die professionelle Gastronomie geeignet Technische Daten: Leistung: 400W / 230V Kapazität: 10L Maße: 370 x 370 x 380 mm Gewicht: 5 kg83,29 €*Versand: 15,35 €Sichere Weiterleitung zum Anbieter
-
Beurteilung der Vertrauenswürdigkeit von Online-Informationen. Können Schu¿ler Informationen aus dem Internet richtig bewerten?, Taschenbuch von TimBeurteilung Der Vertrauenswürdigkeit Von Online-informationen. Können Schu¿ler Informationen Aus Dem Internet Richtig Bewerten?, Taschenbuch Von Tim Loibl, Grin, 978-3-346-16808-5, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann steht das Eigenkapital auf der Aktivseite?
Das Eigenkapital steht auf der Aktivseite der Bilanz, wenn es einen negativen Wert aufweist. Dies kann beispielsweise der Fall sein, wenn das Unternehmen mehr Schulden als Vermögenswerte hat. In diesem Fall wird das Eigenkapital als negativer Betrag auf der Aktivseite ausgewiesen, um anzuzeigen, dass das Unternehmen mehr Schulden als Vermögenswerte besitzt. Es ist wichtig, diese Situation genau zu überwachen, da ein negatives Eigenkapital ein Alarmsignal für die finanzielle Gesundheit des Unternehmens sein kann. In der Regel sollte das Eigenkapital jedoch auf der Passivseite der Bilanz stehen, um anzuzeigen, dass es sich um das Eigenkapital der Eigentümer handelt. **
-
Kann das Eigenkapital auf der Aktivseite stehen?
Nein, das Eigenkapital kann nicht auf der Aktivseite einer Bilanz stehen. Das Eigenkapital repräsentiert die Anteile der Eigentümer an einem Unternehmen und wird auf der Passivseite der Bilanz ausgewiesen. Dort steht es den Verbindlichkeiten gegenüber und zeigt, wie viel Vermögen den Eigentümern gehört, nachdem alle Verbindlichkeiten abgezogen wurden. Die Aktivseite einer Bilanz hingegen zeigt das Vermögen eines Unternehmens, einschließlich aller Vermögenswerte wie Bargeld, Forderungen und Sachanlagen. Das Eigenkapital ist somit ein wichtiger Bestandteil der Passivseite und dient dazu, die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
-
Was wird auf der Aktivseite der Bilanz ausgewiesen?
Auf der Aktivseite der Bilanz werden alle Vermögenswerte eines Unternehmens ausgewiesen, die zur Erzielung von Einnahmen genutzt werden. Dazu gehören beispielsweise Bargeld, Forderungen gegenüber Kunden, Vorräte, Maschinen und Gebäude. Diese Vermögenswerte werden nach Liquidität geordnet, wobei liquide Mittel wie Bargeld zuerst genannt werden. Die Aktivseite spiegelt somit wider, welche Ressourcen das Unternehmen besitzt und wie diese zur Wertschöpfung eingesetzt werden können. Letztendlich zeigt die Aktivseite, wie das Unternehmen sein Kapital investiert hat und welche Potenziale zur Generierung von Erträgen vorhanden sind. **
-
Was steht in der Bilanz auf der Aktivseite?
In der Bilanz auf der Aktivseite werden alle Vermögenswerte eines Unternehmens aufgeführt. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte, Maschinen und Grundstücke. Diese Vermögenswerte werden nach Liquidität geordnet, also nach der Leichtigkeit, mit der sie in Bargeld umgewandelt werden können. Die Aktivseite gibt somit einen Überblick über die finanzielle Situation des Unternehmens und zeigt, welche Ressourcen zur Verfügung stehen, um Schulden zu begleichen oder Investitionen zu tätigen. Die Bilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Gesundheit eines Unternehmens. **

Was ist wenn das Eigenkapital auf der Aktivseite steht?
Was ist wenn das Eigenkapital auf der Aktivseite steht? Wenn das Eigenkapital auf der Aktivseite steht, bedeutet dies, dass es als Vermögenswert behandelt wird und nicht als Verbindlichkeit. Dies kann zu einer Verzerrung der finanziellen Gesundheit des Unternehmens führen, da das Eigenkapital normalerweise auf der Passivseite der Bilanz steht. Es ist wichtig, diese Art von Fehler zu korrigieren, um ein genaues Bild des finanziellen Zustands des Unternehmens zu erhalten. Eine genaue Bilanzierung ist entscheidend für Investoren, Gläubiger und andere Stakeholder, um fundierte Entscheidungen zu treffen. **
Welche Wirkung hat die Abschreibung auf der Aktivseite der Bilanz?
Die Abschreibung hat keine direkte Auswirkung auf der Aktivseite der Bilanz, da sie lediglich eine Wertminderung von Vermögensgegenständen darstellt. Durch die Abschreibung wird jedoch der Wert des Anlagevermögens reduziert, was sich indirekt auf die Bilanzsumme auswirken kann. Langfristige Vermögensgegenstände wie Maschinen oder Gebäude werden durch die Abschreibung über ihre Nutzungsdauer verteilt und somit realistischer bewertet. Dies kann zu einem niedrigeren Eigenkapital und einer geringeren Bilanzsumme führen. Letztendlich trägt die Abschreibung dazu bei, dass das Unternehmen einen realistischen Überblick über den Wert seines Vermögens erhält. **
Top-Angebote
Produkte zum Begriff Aktivseite:
-
Alte vs. neue Rechnungslegung auf der Aktivseite der Bilanz und dessen Auswirkungen für die Unternehmen, Taschenbuch von Tobias Niess, GRIN,Alte Vs. Neue Rechnungslegung Auf Der Aktivseite Der Bilanz Und Dessen Auswirkungen Für Die Unternehmen, Taschenbuch Von Tobias Niess, Grin, 978-3-640-92703-6, Seitenanzahl: 3619,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten stehen auf der Aktivseite?
Auf der Aktivseite einer Bilanz stehen alle Vermögenswerte eines Unternehmens, die in liquide Mittel umgewandelt werden können oder voraussichtlich zukünftige wirtschaftliche Vorteile bringen. Dazu gehören beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, Anlagevermögen wie Maschinen und Gebäude sowie immaterielle Vermögenswerte wie Patente oder Markenrechte. Die Aktivseite spiegelt somit die finanzielle Stärke und die Investitionen eines Unternehmens wider. Welche Konten genau auf der Aktivseite einer Bilanz stehen, hängt von der Art des Unternehmens und seiner Geschäftstätigkeit ab. **
-
Wie ist die Aktivseite der Bilanz gegliedert?
Die Aktivseite der Bilanz ist in der Regel in verschiedene Positionen gegliedert, die nach ihrer Liquidität und Fristigkeit geordnet sind. Typischerweise beginnt die Aktivseite mit den Umlaufvermögenswerten, wie z.B. liquiden Mitteln, Forderungen aus Lieferungen und Leistungen und Vorräten. Danach folgen die Anlagevermögenswerte, wie z.B. Sachanlagen, immaterielle Vermögensgegenstände und langfristige Finanzanlagen. Die Aktivseite endet in der Regel mit dem Eigenkapital und den Rückstellungen, die das bilanzielle Gleichgewicht zur Passivseite herstellen. Die Gliederung der Aktivseite kann je nach Rechnungslegungsvorschriften und Unternehmensgröße variieren. **
-
Wann steht das Eigenkapital auf der Aktivseite?
Das Eigenkapital steht auf der Aktivseite der Bilanz, wenn es einen negativen Wert aufweist. Dies kann beispielsweise der Fall sein, wenn das Unternehmen mehr Schulden als Vermögenswerte hat. In diesem Fall wird das Eigenkapital als negativer Betrag auf der Aktivseite ausgewiesen, um anzuzeigen, dass das Unternehmen mehr Schulden als Vermögenswerte besitzt. Es ist wichtig, diese Situation genau zu überwachen, da ein negatives Eigenkapital ein Alarmsignal für die finanzielle Gesundheit des Unternehmens sein kann. In der Regel sollte das Eigenkapital jedoch auf der Passivseite der Bilanz stehen, um anzuzeigen, dass es sich um das Eigenkapital der Eigentümer handelt. **
-
Kann das Eigenkapital auf der Aktivseite stehen?
Nein, das Eigenkapital kann nicht auf der Aktivseite einer Bilanz stehen. Das Eigenkapital repräsentiert die Anteile der Eigentümer an einem Unternehmen und wird auf der Passivseite der Bilanz ausgewiesen. Dort steht es den Verbindlichkeiten gegenüber und zeigt, wie viel Vermögen den Eigentümern gehört, nachdem alle Verbindlichkeiten abgezogen wurden. Die Aktivseite einer Bilanz hingegen zeigt das Vermögen eines Unternehmens, einschließlich aller Vermögenswerte wie Bargeld, Forderungen und Sachanlagen. Das Eigenkapital ist somit ein wichtiger Bestandteil der Passivseite und dient dazu, die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für Aktivseite
-
Professioneller Suppenwärmer 10L Edelstahl 400W – Schnell & Zuverlässig für GastronomieMit diesem professionellen Suppenwärmer 10 Liter halten Sie Suppen und Saucen während des gesamten Service perfekt warm. Ideal für Gastronomie, Buffets und Großküchen, überzeugt er durch seine robuste Edelstahlkonstruktion, hohe Leistung und eine herausnehmbare Einsatzschale für leichte Reinigung. Mit 400W Leistung bietet er schnelles Aufheizen und ist bestens für den intensiven Einsatz geeignet. Hauptvorteile: 10 Liter Fassungsvermögen – ideal für Suppen & Saucen Edelstahlgehäuse – langlebig & leicht zu reinigen 400W Leistung für schnelles Erwärmen Integrierter Thermostat für präzise Temperaturregelung Herausnehmbarer Einsatz für einfaches Reinigen Perfekt für die professionelle Gastronomie geeignet Technische Daten: Leistung: 400W / 230V Kapazität: 10L Maße: 370 x 370 x 380 mm Gewicht: 5 kg83,29 €*Versand: 15,35 €Sichere Weiterleitung zum Anbieter
-
Beurteilung der Vertrauenswürdigkeit von Online-Informationen. Können Schu¿ler Informationen aus dem Internet richtig bewerten?, Taschenbuch von TimBeurteilung Der Vertrauenswürdigkeit Von Online-informationen. Können Schu¿ler Informationen Aus Dem Internet Richtig Bewerten?, Taschenbuch Von Tim Loibl, Grin, 978-3-346-16808-5, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung mit der Kraft der Gedanken: Schnell und zuverlässig Erfolge manifestieren - Patrick Lynen, Audio, 4057664517623Visualisierung Mit Der Kraft Der Gedanken: Schnell Und Zuverlässig Erfolge Manifestieren Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Markus Kästle, Sprache: Deutsch6,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
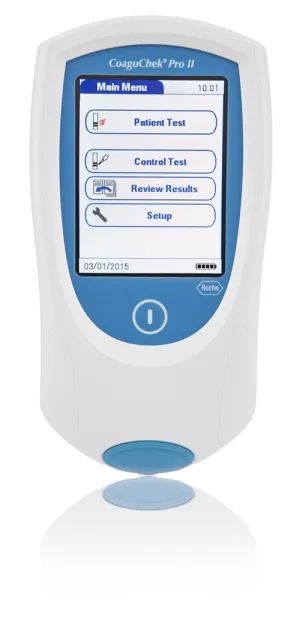
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II Gerät – professionelles INR- und aPTT-Messgerät für Point-of-Care-Gerinnungsdiagnostik Das CoaguChek® Pro II von Roche Diagnostics ist ein professionelles Point-of-Care-Gerät zur schnellen Bestimmung von PT/INR- und aPTT-Werten direkt am Patienten. Das mobile Gerinnungsmessgerät eignet sich für Arztpraxen, Kliniken, Intensivbereiche, OP, Notaufnahme und andere professionelle medizinische Einsatzbereiche. Durch die elektrochemische Messmethode und die geringe benötigte Blutmenge unterstützt das System eine schnelle und standardisierte Gerinnungsdiagnostik unmittelbar vor Ort. Das Gerät kombiniert mobile Anwendung, digitale Datenverwaltung und moderne Konnektivitätsfunktionen für den professionellen Praxis- und Klinikalltag. Produktvorteile Professionelles Point-of-Care-Gerät für Gerinnungsdiagnostik Bestimmung von PT/INR- und aPTT-Werten Nur 8 µl Vollblut erforderlich Geeignet für kapillares, venöses und arterielles Vollblut PT/INR-Ergebnisse in weniger als einer Minute Großer farbiger Touchscreen Integrierter 2D-Barcode-Scanner WLAN-Funktion zur Datenübertragung Speicher für bis zu 2000 Ergebnisse Mobile Nutzung durch integrierten Akku möglich Für professionelle Anwendung in Praxis und Klinik Lieferung inklusive Netzteil Anwendungsbereiche Gerinnungsmanagement in Arztpraxen INR-Kontrolle bei antikoagulierten Patienten Point-of-Care-Gerinnungsdiagnostik Klinik, Intensivstation und OP Notaufnahme und Akutversorgung Mobile medizinische Versorgung Professionelle PT/INR- und aPTT-Messung Messprinzip und Anwendung Das CoaguChek® Pro II arbeitet mit elektrochemischer Messung nach Aktivierung der Gerinnungskaskade. Je nach verwendetem Teststreifen können PT/INR- oder aPTT-Werte bestimmt werden. Für die Messung wird lediglich eine geringe Menge frischen Vollbluts benötigt. Die Probenauftragung kann seitlich oder von oben auf den Teststreifen erfolgen. Die intuitive Benutzerführung über Touchscreen unterstützt standardisierte Arbeitsabläufe im professionellen Umfeld. Datenmanagement und Konnektivität Das Gerät verfügt über integrierte WLAN-Funktionen, einen 2D-Barcode-Scanner sowie digitale Speicher- und Verwaltungsfunktionen für Testergebnisse. Dadurch eignet sich das System für dokumentationspflichtige Arbeitsbereiche mit zentralem Datenmanagement. Patienten- und Benutzeridentifikationen können über Barcode erfasst werden. Die gespeicherten Ergebnisse lassen sich in bestehende Dokumentations- und Datenmanagementprozesse integrieren. Technische Daten Produktart Point-of-Care-Gerinnungsmessgerät Messparameter PT/INR und aPTT Messprinzip Elektrochemische Messung Probenmaterial Frisches kapillares, venöses oder arterielles Vollblut Mindestprobenvolumen 8 µl Display Farbiger Touchscreen Speicherkapazität Bis zu 2000 Testergebnisse Konnektivität WLAN Barcode-Scanner Integrierter 2D-Barcodescanner Stromversorgung Netzteil und integrierter Akku Anwendungsbereich Professionelle medizinische Anwendung Hersteller Roche Diagnostics Lieferumfang CoaguChek® Pro II Gerät Netzteil Benutzerhandbuch Dokumentation Hinweis Für den Betrieb werden kompatible CoaguChek® PT- und aPTT-Teststreifen benötigt. Das Gerät ist für professionelle medizinische Anwender vorgesehen und nicht zur Selbstanwendung bestimmt. CoaguChek® Pro II jetzt für professionelle INR- und Gerinnungsdiagnostik bestellen.848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was wird auf der Aktivseite der Bilanz ausgewiesen?
Auf der Aktivseite der Bilanz werden alle Vermögenswerte eines Unternehmens ausgewiesen, die zur Erzielung von Einnahmen genutzt werden. Dazu gehören beispielsweise Bargeld, Forderungen gegenüber Kunden, Vorräte, Maschinen und Gebäude. Diese Vermögenswerte werden nach Liquidität geordnet, wobei liquide Mittel wie Bargeld zuerst genannt werden. Die Aktivseite spiegelt somit wider, welche Ressourcen das Unternehmen besitzt und wie diese zur Wertschöpfung eingesetzt werden können. Letztendlich zeigt die Aktivseite, wie das Unternehmen sein Kapital investiert hat und welche Potenziale zur Generierung von Erträgen vorhanden sind. **
-
Was steht in der Bilanz auf der Aktivseite?
In der Bilanz auf der Aktivseite werden alle Vermögenswerte eines Unternehmens aufgeführt. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte, Maschinen und Grundstücke. Diese Vermögenswerte werden nach Liquidität geordnet, also nach der Leichtigkeit, mit der sie in Bargeld umgewandelt werden können. Die Aktivseite gibt somit einen Überblick über die finanzielle Situation des Unternehmens und zeigt, welche Ressourcen zur Verfügung stehen, um Schulden zu begleichen oder Investitionen zu tätigen. Die Bilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Gesundheit eines Unternehmens. **
-
Was ist wenn das Eigenkapital auf der Aktivseite steht?
Was ist wenn das Eigenkapital auf der Aktivseite steht? Wenn das Eigenkapital auf der Aktivseite steht, bedeutet dies, dass es als Vermögenswert behandelt wird und nicht als Verbindlichkeit. Dies kann zu einer Verzerrung der finanziellen Gesundheit des Unternehmens führen, da das Eigenkapital normalerweise auf der Passivseite der Bilanz steht. Es ist wichtig, diese Art von Fehler zu korrigieren, um ein genaues Bild des finanziellen Zustands des Unternehmens zu erhalten. Eine genaue Bilanzierung ist entscheidend für Investoren, Gläubiger und andere Stakeholder, um fundierte Entscheidungen zu treffen. **
-
Welche Wirkung hat die Abschreibung auf der Aktivseite der Bilanz?
Die Abschreibung hat keine direkte Auswirkung auf der Aktivseite der Bilanz, da sie lediglich eine Wertminderung von Vermögensgegenständen darstellt. Durch die Abschreibung wird jedoch der Wert des Anlagevermögens reduziert, was sich indirekt auf die Bilanzsumme auswirken kann. Langfristige Vermögensgegenstände wie Maschinen oder Gebäude werden durch die Abschreibung über ihre Nutzungsdauer verteilt und somit realistischer bewertet. Dies kann zu einem niedrigeren Eigenkapital und einer geringeren Bilanzsumme führen. Letztendlich trägt die Abschreibung dazu bei, dass das Unternehmen einen realistischen Überblick über den Wert seines Vermögens erhält. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.