Domain faopi.de kaufen?
Wir ziehen mit dem Projekt
faopi.de um.
Sind Sie am Kauf der Domain
faopi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain faopi.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
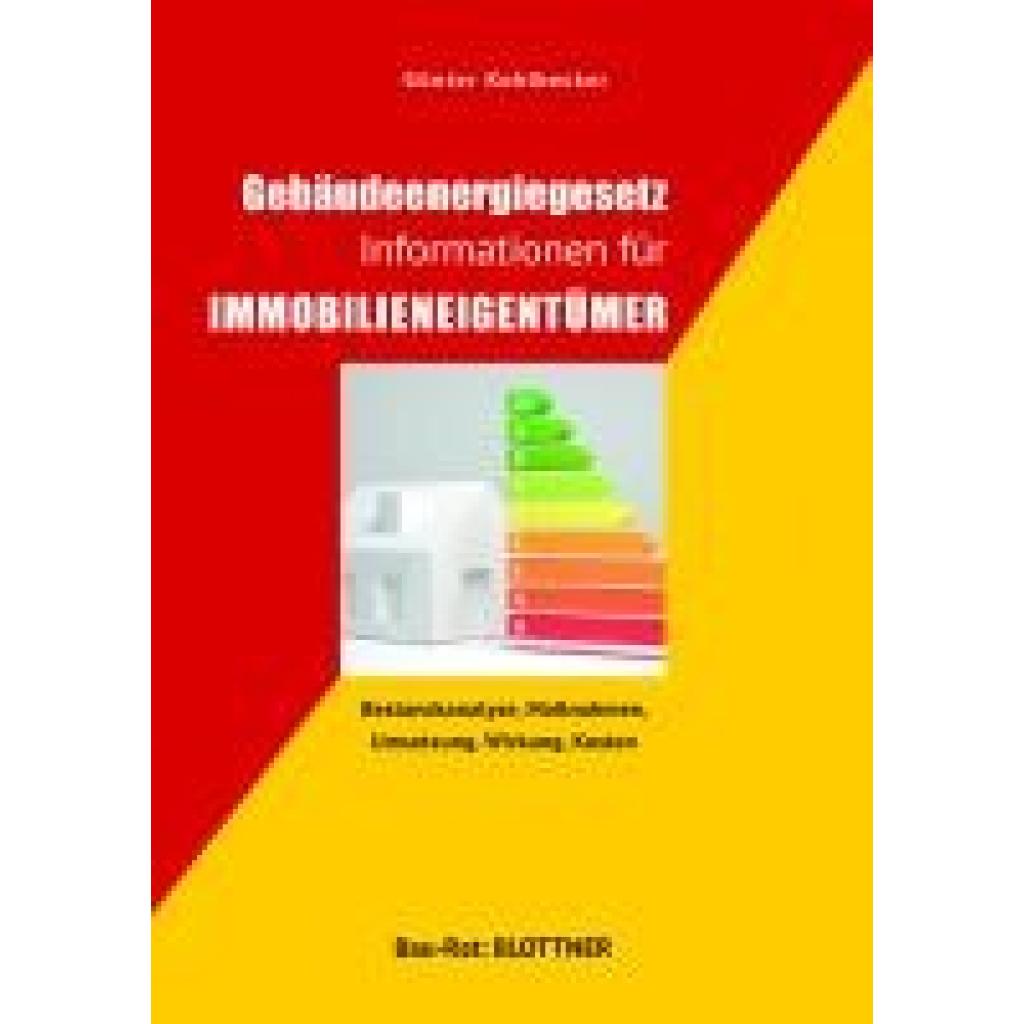
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beurteilung der Vertrauenswürdigkeit von Online-Informationen. Können Schu¿ler Informationen aus dem Internet richtig bewerten?, Taschenbuch von TimBeurteilung Der Vertrauenswürdigkeit Von Online-informationen. Können Schu¿ler Informationen Aus Dem Internet Richtig Bewerten?, Taschenbuch Von Tim Loibl, Grin, 978-3-346-16808-5, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung mit der Kraft der Gedanken: Schnell und zuverlässig Erfolge manifestieren - Patrick Lynen, Audio, 4057664517623Visualisierung Mit Der Kraft Der Gedanken: Schnell Und Zuverlässig Erfolge Manifestieren Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Markus Kästle, Sprache: Deutsch6,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
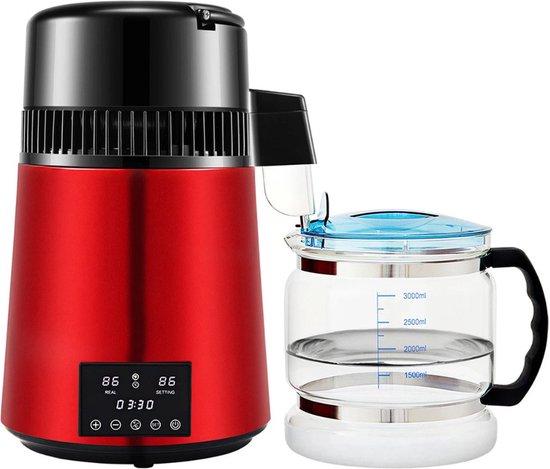
Famanu Wasserfilter - Effektive Wasserreinigung - Kompakt und BenutzerfreundlichDas Wasserfiltergerät von Famanu sorgt für sauberes und gesundes Trinkwasser direkt in Ihrem Zuhause. Es filtert Verunreinigungen, Chemikalien und Bakterien aus dem Leitungswasser, sodass jederzeit hochwertiges Wasser zur Verfügung steht. Egal, ob für das Kochen, Trinken oder die Hautpflege, dieses Gerät bietet eine zuverlässige Lösung zur Verbesserung der Wasserqualität. **7 Vorteile:** 1. **Zuverlässige Wasserfiltration:** Das Gerät entfernt effektiv Verunreinigungen wie Chlor, Kalk, Schwermetalle und Mikroorganismen aus dem Wasser. 2. **Verbesserter Geschmack und Geruch:** Genießen Sie frischeres und schmackhafteres Wasser ohne unerwünschte Gerüche oder Geschmäcker von Chemikalien. 3. **Einfache Installation:** Der Wasserfilter lässt sich unkompliziert an der Küchenarmatur oder Wasserleitung anschließen, ganz ohne . 4. **Mehrere Filtrationsstufen:** Viele Modelle bieten verschiedene Filtrationsstufen für eine gründliche Reinigung des Wassers. 5. 6. **Gesundheitsvorteile:** Durch das369,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **

Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
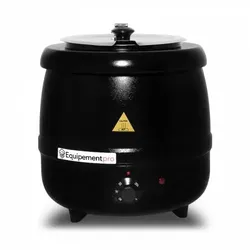
Professioneller Suppenwärmer 10L Edelstahl 400W – Schnell & Zuverlässig für GastronomieMit diesem professionellen Suppenwärmer 10 Liter halten Sie Suppen und Saucen während des gesamten Service perfekt warm. Ideal für Gastronomie, Buffets und Großküchen, überzeugt er durch seine robuste Edelstahlkonstruktion, hohe Leistung und eine herausnehmbare Einsatzschale für leichte Reinigung. Mit 400W Leistung bietet er schnelles Aufheizen und ist bestens für den intensiven Einsatz geeignet. Hauptvorteile: 10 Liter Fassungsvermögen – ideal für Suppen & Saucen Edelstahlgehäuse – langlebig & leicht zu reinigen 400W Leistung für schnelles Erwärmen Integrierter Thermostat für präzise Temperaturregelung Herausnehmbarer Einsatz für einfaches Reinigen Perfekt für die professionelle Gastronomie geeignet Technische Daten: Leistung: 400W / 230V Kapazität: 10L Maße: 370 x 370 x 380 mm Gewicht: 5 kg83,29 €*Versand: 14,28 €Sichere Weiterleitung zum Anbieter
-
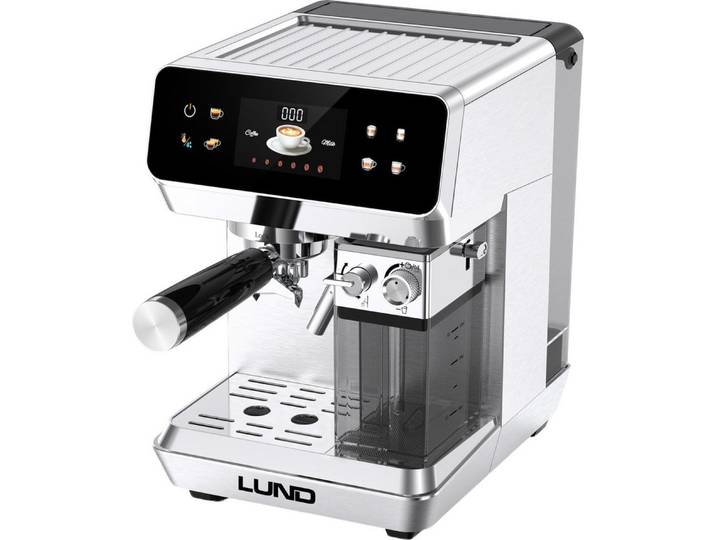
Lund Kaffeevollautomat, BenutzerfreundlichLund Kaffeevollautomat, Benutzerfreundlich. Technische Daten Leistung , 1350 W, WEEE-Reg.-Nr. DE , 80682567, Farbe & Material Farbe , bunt, Material Gehäuse , Kunststoff, Material Mahlwerk , Kunststoff, Handhabung & Komfort Ausstattung , Siebträger-Espressomaschine 1350 W 8-in-1 mit Milchsystem, Hinweise Warnhinweise , Speditionsartikel sind vom kostenlosen Rückversand ausgeschlossen., Material:Farbe bunt179,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beurteilung der Vertrauenswürdigkeit von Online-Informationen. Können Schu¿ler Informationen aus dem Internet richtig bewerten?, Taschenbuch von TimBeurteilung Der Vertrauenswürdigkeit Von Online-informationen. Können Schu¿ler Informationen Aus Dem Internet Richtig Bewerten?, Taschenbuch Von Tim Loibl, Grin, 978-3-346-16808-5, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Visualisierung mit der Kraft der Gedanken: Schnell und zuverlässig Erfolge manifestieren - Patrick Lynen, Audio, 4057664517623Visualisierung Mit Der Kraft Der Gedanken: Schnell Und Zuverlässig Erfolge Manifestieren Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Markus Kästle, Sprache: Deutsch6,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Famanu Wasserfilter - Effektive Wasserreinigung - Kompakt und BenutzerfreundlichDas Wasserfiltergerät von Famanu sorgt für sauberes und gesundes Trinkwasser direkt in Ihrem Zuhause. Es filtert Verunreinigungen, Chemikalien und Bakterien aus dem Leitungswasser, sodass jederzeit hochwertiges Wasser zur Verfügung steht. Egal, ob für das Kochen, Trinken oder die Hautpflege, dieses Gerät bietet eine zuverlässige Lösung zur Verbesserung der Wasserqualität. **7 Vorteile:** 1. **Zuverlässige Wasserfiltration:** Das Gerät entfernt effektiv Verunreinigungen wie Chlor, Kalk, Schwermetalle und Mikroorganismen aus dem Wasser. 2. **Verbesserter Geschmack und Geruch:** Genießen Sie frischeres und schmackhafteres Wasser ohne unerwünschte Gerüche oder Geschmäcker von Chemikalien. 3. **Einfache Installation:** Der Wasserfilter lässt sich unkompliziert an der Küchenarmatur oder Wasserleitung anschließen, ganz ohne . 4. **Mehrere Filtrationsstufen:** Viele Modelle bieten verschiedene Filtrationsstufen für eine gründliche Reinigung des Wassers. 5. 6. **Gesundheitsvorteile:** Durch das369,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
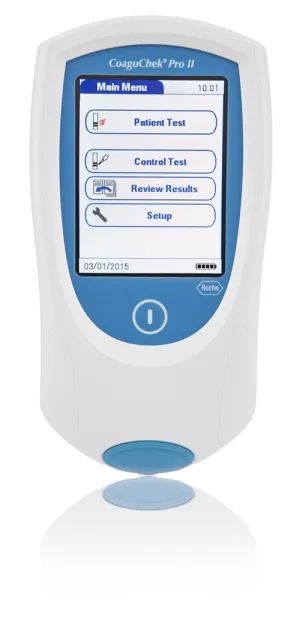
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II Gerät – professionelles INR- und aPTT-Messgerät für Point-of-Care-Gerinnungsdiagnostik Das CoaguChek® Pro II von Roche Diagnostics ist ein professionelles Point-of-Care-Gerät zur schnellen Bestimmung von PT/INR- und aPTT-Werten direkt am Patienten. Das mobile Gerinnungsmessgerät eignet sich für Arztpraxen, Kliniken, Intensivbereiche, OP, Notaufnahme und andere professionelle medizinische Einsatzbereiche. Durch die elektrochemische Messmethode und die geringe benötigte Blutmenge unterstützt das System eine schnelle und standardisierte Gerinnungsdiagnostik unmittelbar vor Ort. Das Gerät kombiniert mobile Anwendung, digitale Datenverwaltung und moderne Konnektivitätsfunktionen für den professionellen Praxis- und Klinikalltag. Produktvorteile Professionelles Point-of-Care-Gerät für Gerinnungsdiagnostik Bestimmung von PT/INR- und aPTT-Werten Nur 8 µl Vollblut erforderlich Geeignet für kapillares, venöses und arterielles Vollblut PT/INR-Ergebnisse in weniger als einer Minute Großer farbiger Touchscreen Integrierter 2D-Barcode-Scanner WLAN-Funktion zur Datenübertragung Speicher für bis zu 2000 Ergebnisse Mobile Nutzung durch integrierten Akku möglich Für professionelle Anwendung in Praxis und Klinik Lieferung inklusive Netzteil Anwendungsbereiche Gerinnungsmanagement in Arztpraxen INR-Kontrolle bei antikoagulierten Patienten Point-of-Care-Gerinnungsdiagnostik Klinik, Intensivstation und OP Notaufnahme und Akutversorgung Mobile medizinische Versorgung Professionelle PT/INR- und aPTT-Messung Messprinzip und Anwendung Das CoaguChek® Pro II arbeitet mit elektrochemischer Messung nach Aktivierung der Gerinnungskaskade. Je nach verwendetem Teststreifen können PT/INR- oder aPTT-Werte bestimmt werden. Für die Messung wird lediglich eine geringe Menge frischen Vollbluts benötigt. Die Probenauftragung kann seitlich oder von oben auf den Teststreifen erfolgen. Die intuitive Benutzerführung über Touchscreen unterstützt standardisierte Arbeitsabläufe im professionellen Umfeld. Datenmanagement und Konnektivität Das Gerät verfügt über integrierte WLAN-Funktionen, einen 2D-Barcode-Scanner sowie digitale Speicher- und Verwaltungsfunktionen für Testergebnisse. Dadurch eignet sich das System für dokumentationspflichtige Arbeitsbereiche mit zentralem Datenmanagement. Patienten- und Benutzeridentifikationen können über Barcode erfasst werden. Die gespeicherten Ergebnisse lassen sich in bestehende Dokumentations- und Datenmanagementprozesse integrieren. Technische Daten Produktart Point-of-Care-Gerinnungsmessgerät Messparameter PT/INR und aPTT Messprinzip Elektrochemische Messung Probenmaterial Frisches kapillares, venöses oder arterielles Vollblut Mindestprobenvolumen 8 µl Display Farbiger Touchscreen Speicherkapazität Bis zu 2000 Testergebnisse Konnektivität WLAN Barcode-Scanner Integrierter 2D-Barcodescanner Stromversorgung Netzteil und integrierter Akku Anwendungsbereich Professionelle medizinische Anwendung Hersteller Roche Diagnostics Lieferumfang CoaguChek® Pro II Gerät Netzteil Benutzerhandbuch Dokumentation Hinweis Für den Betrieb werden kompatible CoaguChek® PT- und aPTT-Teststreifen benötigt. Das Gerät ist für professionelle medizinische Anwender vorgesehen und nicht zur Selbstanwendung bestimmt. CoaguChek® Pro II jetzt für professionelle INR- und Gerinnungsdiagnostik bestellen.848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lund Kaffeevollautomat, BenutzerfreundlichLund Kaffeevollautomat, Benutzerfreundlich. Technische Daten Leistung , 1050 W, WEEE-Reg.-Nr. DE , 80682567, Farbe & Material Farbe , bunt, Material Gehäuse , Kunststoff, Material Mahlwerk , Kunststoff, Handhabung & Komfort Ausstattung , Filterkaffeemaschine mit Mahlwerk und Timer, 1,5 l, 1050 W, Hinweise Warnhinweise , Speditionsartikel sind vom kostenlosen Rückversand ausgeschlossen., Material:Farbe bunt169,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.